La nascita repentina di numerosi marchi cinesi, favoriti dalla presenza delle terre rare e dal know-how sulle batterie, ha cambiato la geografia industriale dell’automotive. Vetture elettriche low cost e ibride plug-in hanno catturato l’interesse dei clienti europei, alle prese con una crisi economica senza precedenti. Per porre un freno al successo commerciale delle vetture asiatiche i burocrati di Bruxelles hanno imposto dei dazi al fine di rendere più complesso l’accesso al mercato comunitario.
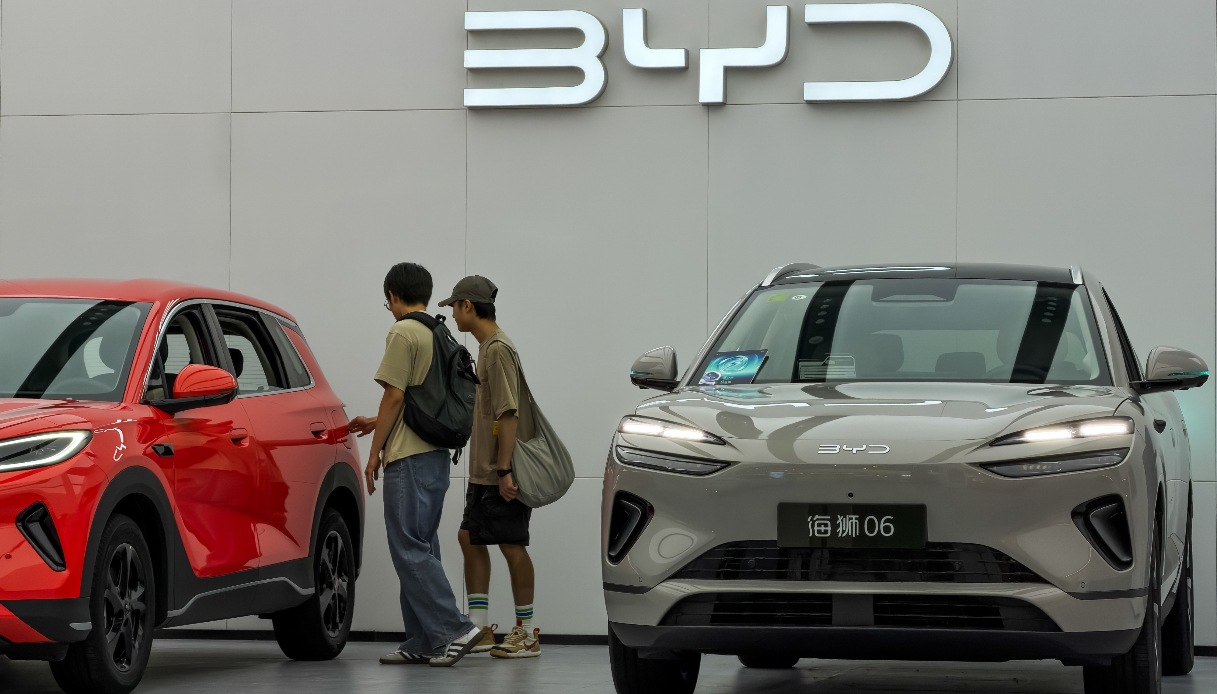
La presa di posizione non ha spaventato Pechino che ha scelto di spostare l’offensiva direttamente su una produzione europea. Abbattere le barriere doganali con investimenti mirati direttamente nel Vecchio Continente ha offerto la possibilità ai colossi cinesi di aggirare la problematica, soprattutto in una fase dove non mancano le carenze di risorse. Dall’import alla produzione in loco è un attimo per major come BYD che hanno intenzione di invadere le nostre strade con una gamma sempre più variegata di vetture elettrificate.
La strategia dei produttori cinesi
Il vento sta cambiando per il Gigante asiatico e si avverte l’esigenza di allargare gli orizzonti fuori dai confini. Oltre a continuare la politica di esportazione di veicoli prodotti in patria, attraverso enormi navi cargo, i colossi stanno acquisendo vecchi stabilimenti o costruendo nuovi impianti. BYD ha scommesso sulla factory di Szeged, in Ungheria, e si sta valutando l’apertura di nuovo sito, tra cui c’è anche l’Italia nella rosa dei Paesi candidati.
Creare le vetture direttamente nel Vecchio Continente offre la possibilità di ridurre l’esposizione alle barriere commerciali e, allo stesso tempo, di avvicinare la produzione, i fornitori e la distribuzione ai clienti, creando anche nuovi posti di lavoro. In sostanza i produttori cinesi, grazie a questo escamotage, hanno trovato anche il modo di ottenere a livello politico un ruolo di primo piano. Il fatto che un impianto venga aperto in Europa non significa che si sta favorendo la filiera nostrana. I competitor, come Stellantis e Volkswagen, saranno ancor più nel mirino dei competitor cinesi.
Il vantaggio della tecnologia
In base agli ultimi dati del 2025 la Cina vanta oltre l’80% della capacità mondiale di produzione di batterie, con l’85% dei materiali attivi per i catodi e più del 90% di quelli destinati agli anodi. In sostanza il car market elettrico è un affare del Paese del Dragone Rosso e non sembra esserci modo di invertire la rotta. Dopo il ridimensionamento del progetto ACC a Termoli, il Gruppo Stellantis ha confermato per l’impianto molisano l’arrivo della produzione del cambio e DCT entro la fine dell’anno, tuttavia l’obiettivo iniziale era quello di creare un Gigafactory per sfidare i competitor asiatici.
“Se non puoi batterli, unisciti a loro” e diversi major europei hanno iniziato a collaborare con produttori e start-up cinesi per sviluppare piattaforme e condividere la tecnologia. I dazi hanno solo favorito gli investimenti di big dell’industria dell’automotive orientale in una fase dove anche i clienti sembrano stanchi di pagare le EV europee delle cifre maggiori rispetto a quelle cinesi. I numeri parlano chiaro: dal 30 ottobre 2024, quando la Commissione europea ha imposto i dazi compensativi, sommati al 10% ordinario, hanno portato il carico sulle vetture full electric prodotte in Cina a circa il 27% per BYD, al 28,8% per Geely e al 45,3% per SAIC. Barcellona ha riacceso l’ex sito Nissan attraverso la struttura Chery-Ebro; Valencia è entrata nel piano Geely-Ford; Stellantis sta spostando la localizzazione Leapmotor verso Saragozza e siamo solo all’inizio di una rivoluzione irrefrenabile.